- Prócz Unii Europejskiej dwa kluczowe rynki dla chińskich producentów samochodów to Rosja i Brazylia.
- Chińczycy stopniowo przejmują udziały w rynku. Rekordzistami są Białoruś (aż 80,5 proc. udziałów) i Rosja (56,2 proc.).
- Nietrudno o wrażenie, że firmy z Chin zmieniły strategię. Chętniej inwestują w montaż lub produkcję samochodów na wybranych rynkach.
Rosja nie wystarczy. Europa to też już za mało. Ekspansja chińskich samochodów konsekwentnie i stopniowo rozszerza się w globalnej skali. A to oznacza jeszcze większą obecność w Azji, na Bliskim Wschodzie, Australii czy Ameryce Południowej. Chińczycy wszędzie tam, gdzie nie ma twardych rynkowych barier wkraczają z przytupem. I robią przy tym błyskawiczne postępy. Jak duże? Dla niektórych to może być szokujące.
Felipe Munoz, jeden z najbardziej cenionych branżowych analityków przyznał, że wedle analizy 86 rynków świata chińskie marki motoryzacyjne zwiększyły swoje udziały aż do 10,9 proc. w pierwszym kwartale 2026 r. Rok temu było zaś 7,6 proc. Pod względem liczby sprzedanych samochodów Chińczycy zanotowali wzrost aż o 51 proc. (dane za pierwszy kwartał 2026 r. i porównanie do kwartału 2025 r.). Znamienne, że największe sukcesy odnotowali tam, gdzie potencjalna konkurencja powinna być największa. Innymi słowy ekspansja udaje się szczególnie w Europie czy w Australii. W pierwszej 10 kluczowych rynków nie zabrakło także Tajlandii, Izraela, Indonezji, RPA czy Chile.
Sprzedaż chińskich samochodów w 1 kwartale 2026 r. Największe rynki świata (dane: Felipe Munoz. Jato Dynamics).
- Unia Europejska, UK i kraje EFTA. 285 307 egz. Wzrost o 88 proc.
- Federacja Rosyjska. 156 291 egz. Wzrost o 4 proc.
- Brazylia. 84 5050 egz. Wzrost o 102 proc.
- Meksyk. 67 054 egz. Wzrost o 27 proc.
- Australia. 66 996 egz. Wzrost o 121 proc.
Oczywiście jaki kraj i jego przemysł takie wyniki. Chińskie koncerny stopniowo powiększają swoje rynkowe udziały tam, gdzie cena ma istotne znaczenie. Przy niskich dochodach i braku własnych marek dealerom łatwiej sprzedać pojazdy mało znanych firm z Azji. Na rynkach wschodzących odnotowano wzrost sprzedaży o 41 proc. (ponad 680 tys. egzemplarzy). W pierwszej 10 znalazły się takie państwa jak m.in. Haiti, Syria, Urugwaj, Białoruś, Izrael, Tajlandia czy Wybrzeże Kości Słoniowej. Niemniej tam, gdzie istnieją dobrze znane lokalne marki trudniej o spektakularne sukcesy. Dobre przykłady to Malezja (Perodua, Proton), Turcja (mocne inwestycje w markę Togg) czy Wietnam (VinFast). Trudno nie wspomnieć o Indiach (Mahindra, Tata), które ze względów historycznych nie są aż tak otwarte na Chiny.
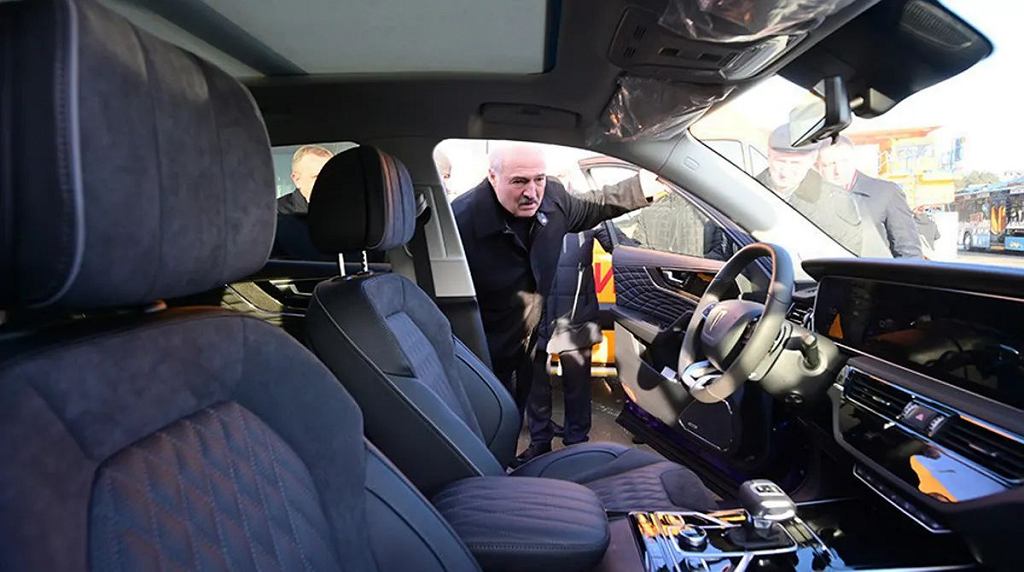
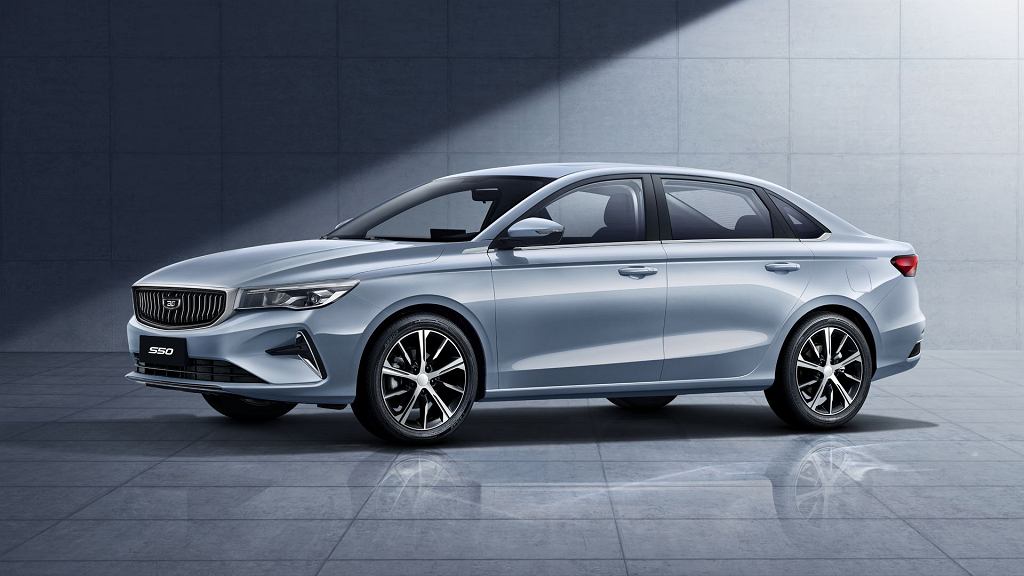
Niezwykle ciekawie przedstawia się sytuacja u naszych wschodnich sąsiadów. W kwestii motoryzacji Białoruś została już właściwie oddana pod dyktat Chin. Dzięki inwestycji w fabrykę nowej marki Belgee (wspólne przedsięwzięcie z władzami Białorusi) udało się przejąć ponad 80 proc. rynku. Z perspektywy białoruskich kierowców samochody wytwarzane lokalnie traktowane są jak produkty własnej niemal narodowej marki.
Rosja broni Łady i ugina się pod chińskim naporem
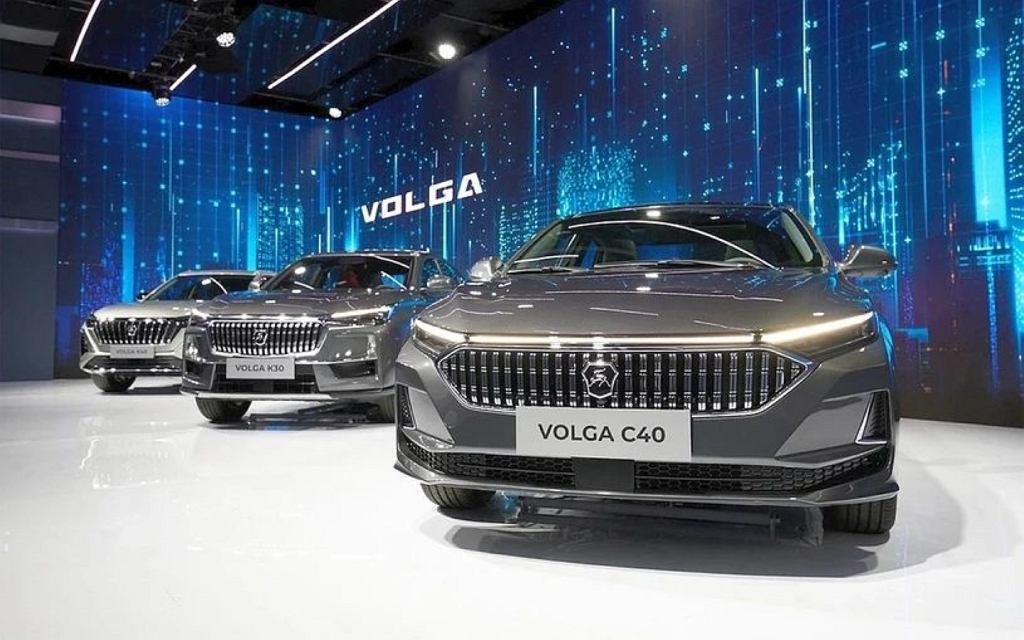
Trudno nie wspomnieć o Rosji, która broni jak może swojej Łady a jednocześnie skutecznie zagospodarowuje zakłady pozostawione przez zachodnie koncerny (wycofały się z Federacji Rosyjskiej po rozpoczęciu agresji na Ukrainę). Jedynym realnym inwestorem stały się firmy z Chin, które chętnie wykorzystują fabryki zachodnich firm i pomagają Rosjanom we wskrzeszeniu nieco zapomnianych marek z czasów ZSRR. I tak oto wrócił Moskwicz (kopie wybranych modeli JAC Motors) czy Wołga (projekty z Changan i Geely).

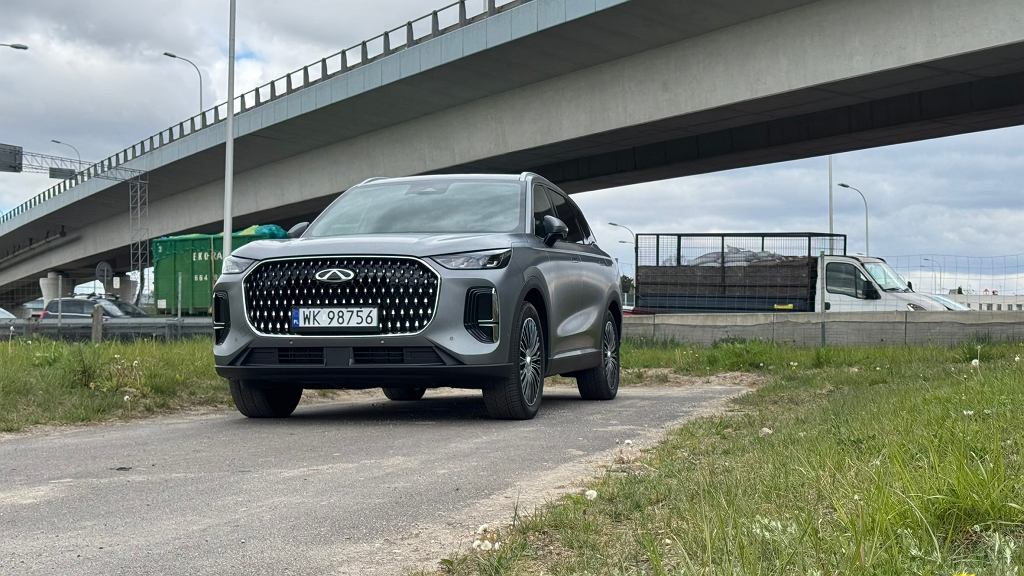
Jednym z największych inwestorów w Rosji został Haval (pełnoskalowa produkcja), który produkuje kilka różnych modeli samochodów w obwodzie tulskim. W Kaliningradzie (dawne montownie BMW i KIA) zadomowiły się takie firmy jak m.in. Baic, Forthing, Jetour, Kaiyi czy SWM. W Petersburgu i Kałudze (wcześniej Nissan i Volkswagen) składane są zaś samochody Chery. Przy takim zaangażowaniu nie dziwi, że Łada stopniowo traci rynek. Chińczycy już zdobyli ponad 56 proc. i wiele wskazuje na to, że to jeszcze nie koniec.
Chińskie samochody - największe udziały w rynku w pierwszym kwartale 2026 r.
- Białoruś – 80,5 proc.
- Rosja – 56,2 proc.
- Hongkong – 53 proc.
- Wenezuela – 51,3 proc.
- Singapur – 42,6 proc.
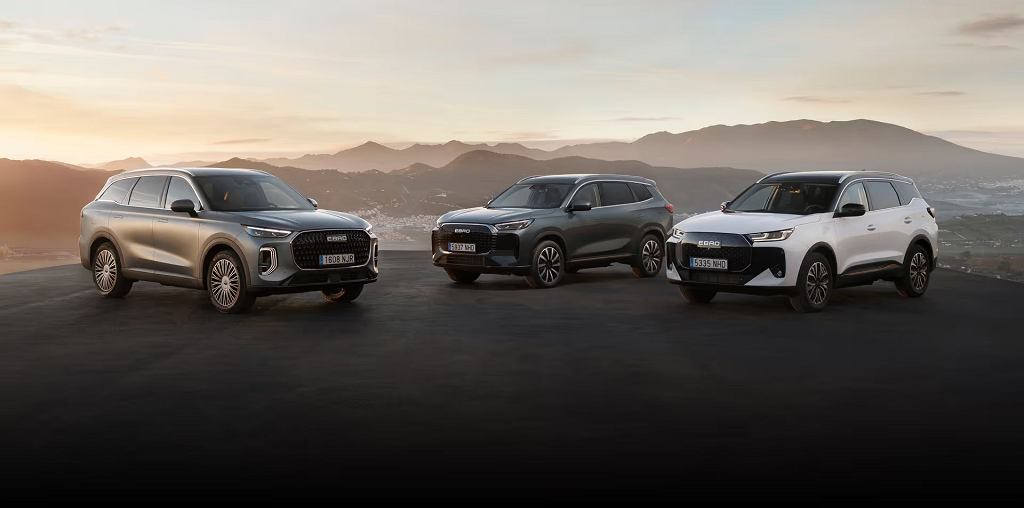
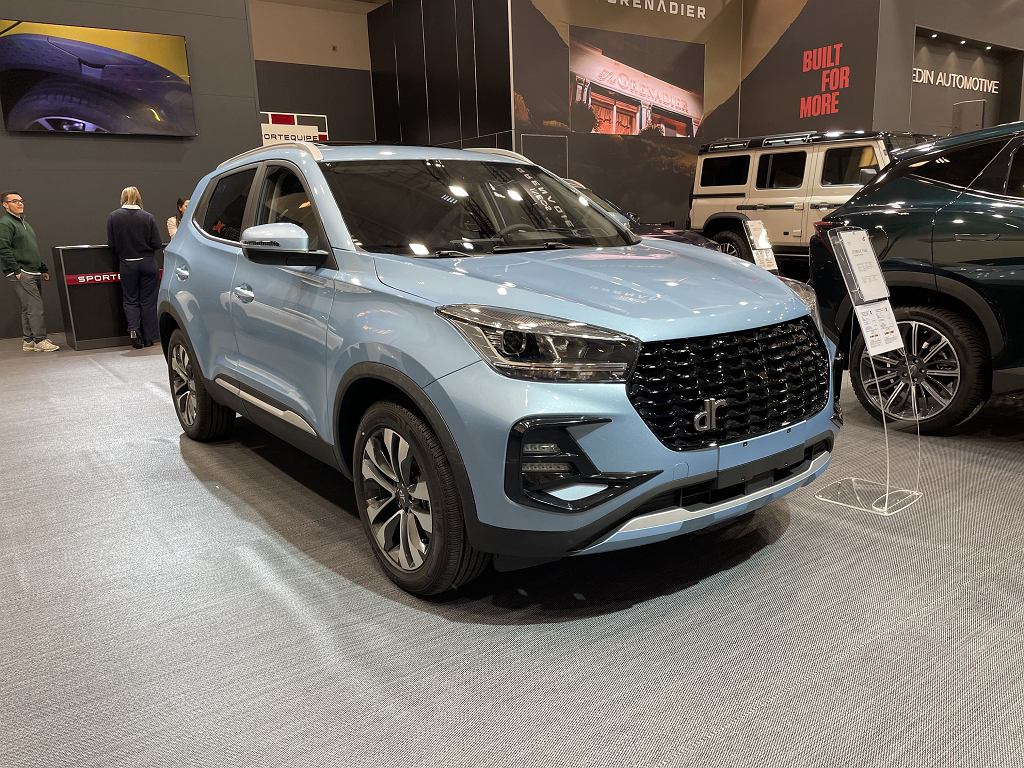
Wydarzenia w Federacji Rosyjskiej warto tym bardziej śledzić, że chińskie koncerny wdrażają podobną strategię w Europie. Przy kłopotach zachodnich firm coraz łatwiej o przejmowanie gotowych zakładów, co znacząco obniża koszt inwestycji i pozwala ominąć bariery celne. Modelowym przykładem jest dawna fabryka Nissana w Barcelonie, w której powstają chińskie samochody pod marką Ebro (koncern Chery). Zakład powoli przestawia się z prostego montażu na bardziej zaawansowaną produkcję z uwzględnieniem lokalnej spawalni i lakierni. Chery dostarcza także swoje pojazdy do montażu we Włoszech pod marką DR Automobiles. Na tym nie koniec.
Chiński apetyt na fabryki Audi czy Volkswagena w Europie
Wielkimi krokami zbliża się uruchomienie produkcji w nowoczesnej fabryce BYD na Węgrzech. To może być prawdziwy przełom, gdyż władze BYD nie kryją planów na możliwie jak największe wykorzystanie podzespołów produkowanych w Europie. Póki co tak ambitnych planów nie ma w Austrii, gdzie w zakładach Magna Steyr składane są samochody marki Xpeng.
Przed nami prawdziwa walka o potencjalne zagospodarowanie niektórych fabryk Audi i Volkswagena. Wśród potencjalnych zainteresowanych wskazuje się takie firmy jak BYD, Dongfeng, GAC, Great Wall czy SAIC. W grze o zasoby jest także Leapmotor, który jest najlepszym kandydatem na zagospodarowanie niektórych fabryk należących do Stellantis.
Otwartą kwestią pozostaje, czy inwestorzy wyciągną wnioski z tureckiej lekcji BYD. Z zapowiadanej budowy dużych nowoczesnych zakładów w Turcji nic nie wyszło (w czerwcu 2026 r. firma zapowiedziała rezygnację z inwestycji). Łatwo o wrażenie, że Chińczycy już nie są tak skorzy do budowania od zera i preferują sięgnięcie po istniejące zakłady w Europie. A im więcej chińskich samochodów wyprodukowanych w Europie tym większe szanse na zwiększenie udziałów w rynku. Dla europejskich firm nastały wyjątkowo trudne czasy.