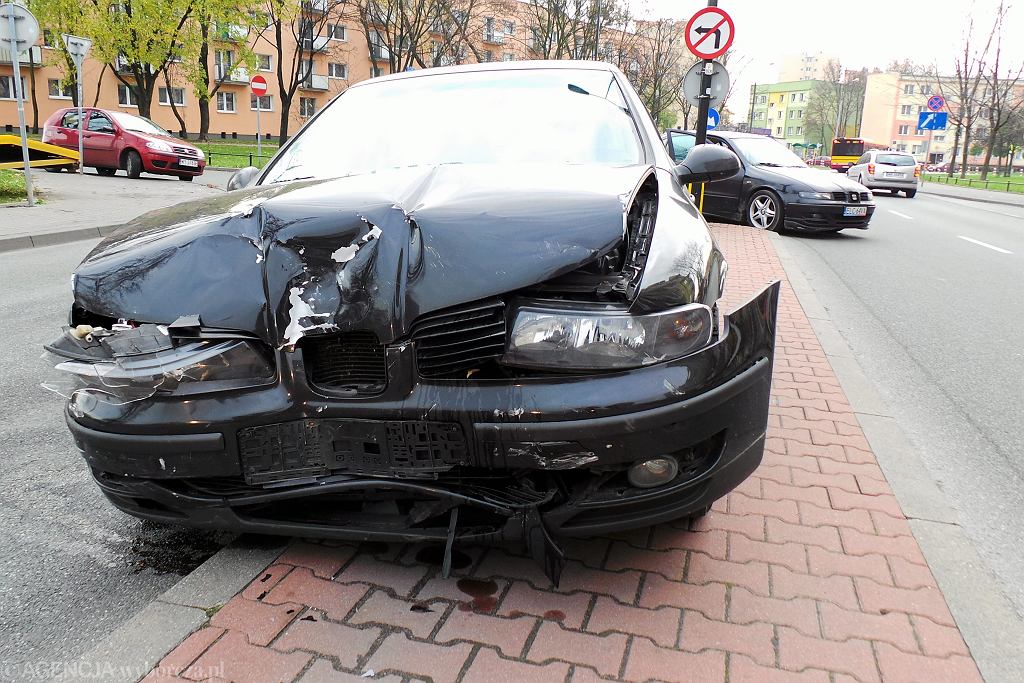
Szkoda całkowita występuje, gdy koszt naprawy samochodu przewyższa jego wartość rynkową. Ubezpieczyciel może uznać pojazd za nieopłacalny do naprawy, co wpływa na wysokość odszkodowania oraz na wpis do historii pojazdu w bazach danych.
Co oznacza szkoda całkowita i kiedy ubezpieczyciel ją stwierdza? To istotna informacja dla każdego właściciela samochodu
Szkoda całkowita pojawia się, gdy naprawa auta kosztuje więcej niż jego wartość przed wypadkiem. W Polsce granica ekonomicznej opłacalności naprawy zwykle wynosi 70-80 proc. wartości pojazdu. Choć samochód może być sprawny technicznie, ubezpieczyciel decyduje o jego statusie, a właściciel otrzymuje odszkodowanie pomniejszone o wartość wraku.
Polskie przepisy nie nakładają obowiązku kasacji auta po stwierdzeniu szkody całkowitej. Właściciel może naprawić pojazd, sprzedać go w stanie uszkodzonym lub pozostawić wrak. Ważne jest, aby potencjalny kupujący został poinformowany o historii samochodu, co chroni przed nieporozumieniami i problemami prawnymi.
Co dzieje się z autem po szkodzie całkowitej i jak je sprzedać? To wymaga uczciwości wobec kupującego
Samochody po szkodzie całkowitej często trafiają na rynek wtórny, zarówno w stanie uszkodzonym, jak i po naprawie. Aukcje internetowe oraz sprzedaż bezpośrednia to popularne metody. Transparentność w kwestii historii pojazdu jest niezmiernie ważna. Sprawdzenie numeru VIN w specjalistycznych bazach danych pozwala odkryć informacje o szkodach całkowitych. Dzięki temu potencjalny nabywca może ocenić ryzyko i uniknąć zakupu pojazdu z ukrytymi problemami.
Czy sprawdzasz historię pojazdu przed jego zakupem? Zapraszamy do udziału w sondzie oaz do komentowania.